
この契約もリースに該当する?新リース会計で抑えておくべき識別のポイント
2024年9月13日に 「リースに関する会計基準」、いわゆる「新リース会計基準」が公表されました。これにより、2027年4月以降に始まる会計年度から、この基準が強制適用されることになります。
内容の概略については、当社コラム 「新リース会計基準の基礎と賃貸借契約に与える影響について」でもお伝えしていますが、多店舗展開に携わっておられる皆様も悩ましいテーマが降ってきたと感じておられるかもしれません。とは言っても、法律の順守は企業の責任ですし、「何とかなる」というレベルの話でもありません。
特に多店舗展開企業に大きくかかわるポイントとして 「それぞれの不動産賃貸借契約がリース対象かどうかをどうやって識別するのか」「リースに識別された不動産賃貸借契約のリース期間はどう定義するのか」という2点が準備作業を進めて行く上でのポイントになると言われています。
この記事では、その2点のうちの「不動産賃貸借契約についてのリース対象の識別方法」について解説します。また、もう一方の「リースに識別された不動産賃貸借契約のリース期間の定義方法」については、別記事でお伝えします。
なお、新リース会計基準が対象としているものは不動産だけではなく、情報機器や什器などの動産、電力供給契約や情報通信契約等も含まれますが、この記事では、多店舗展開に関わる不動産賃貸借契約に焦点をあてています。
目次[非表示]
リース対象を識別するためのフローチャート
リースは「原資産を使用する権利を一定期間にわたり対価と交換に移転する契約又は契約の一部分」と定義されており(会計基準第6項)、契約が特定された資産の使用を支配する権利を一定期間にわたり対価と交換に移転する場合に、その契約はリースを含むとされています(会計基準第26項)。
新リース会計基準においては、どこまでの範囲をリースと考えるのかについて議論になると言われています。
これに対応するため、企業会計基準委員会 (ASBJ)では、設例の形で 「リースの識別に関するフローチャート」を提供しています。
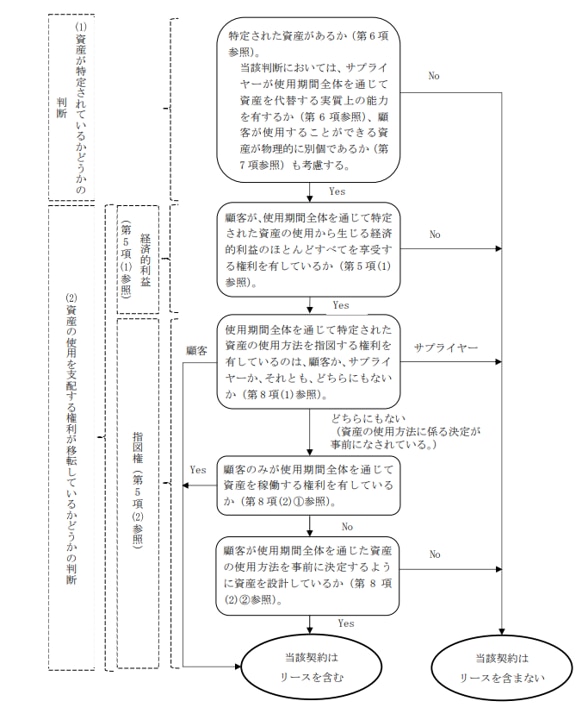
出典:ASBJ.リースの識別に関するフローチャート
https://www.asb-j.jp/jp/wp-content/uploads/sites/4/lease_20240913_04_01.pdf#page=5
契約書には対象となる資産内容が記載されていますが、契約種別としては「リース契約」の場合もありますし、「賃貸借契約」となっている場合も有ります。
不動産の場合は「賃貸借契約」という標題になっていることがほとんどだと思われます。
企業会計基準委員会が提示するフローチャートでは、リース契約と明記されているものだけではなく、不動産賃貸借契約についても、このフローチャートの考え方に従って識別することを前提としています。
このフローチャートは大きなブロックに分かれており、次の3点で構成されています。
- 資産が特定されているかの判断
- 資産の使用を支配する権利(経済的利益)が移転しているかどうかの判断
- 資産の使用を支配する権利(指図権)が移転しているかどうかの判断
これらの3つのブロックを流れとして文章にすると「それぞれの契約がリース対象となる可能性について1次判断を行う→リースとなる可能性のある個々の契約資産から経済的利益を享受しているかどうかを判断する→個々の資産を運用する権利が借り手側にあるかどうかを判断する」という表現になります。
では、次から、これらひとつひとつについてもう少し詳しく見ていきましょう。
対象資産がリース基準対象になるかどうかの初期判断を行う
企業会計基準委員会が準備したフローチャート中のひとつ目のブロックには次のように記載されています。
- 特定された資産があるか
- 当該判断においては、サプライヤーが使用期間全体を通じて資産を代替する実質上の能力を有するか
- 顧客が使用することができる資産が物理的に別個であるか
これをもう少しかみ砕いた表現にして、リース対象となるかどうかの初期判断を行うと次のようになります。
- リースかどうかを識別するためには、契約書内に対象資産が明確に記載されていなければなりません。
- ただし、契約書にその対象が明記されていても、①貸し手が使用期間全体を通じて、その資産を他の資産に代替する実質上の能力を持ち、かつ、②代替することで得られる経済的利益が代替のコストを上回ると見込まれる場合は、その資産は特定された資産にあたらず、契約はリースを含みません(適用指針第6項)。
- また、資産の一部分であっても、物理的に別個のもの(たとえば建物の中の区画)であれば、特定された資産になり得ます。特定された資産にあたらないのは、物理的に別個ではない「稼働能力の一部分」(たとえばガス貯蔵タンクの容量の一部)の場合です。ただし、その稼働能力が資産のほとんどすべてにあたる場合は、特定された資産になります(適用指針第7項)。
このブロックでの判断基準は多店舗展開企業にとって例外的なものであり、不動産賃貸借契約はリース対象と判定されると考えられますので、二つ目のブロックの判定に進めることになります。
対象資産から享受する経済的利益を判断する
二つ目のブロックの記述を紹介します。
- 顧客が、使用期間全体を通じて特定された資産の使用から生じる経済的利益のほとんどすべてを享受する権利を有しているか
言い換えると、「使用期間を通じて、その資産を使うことから生じる経済的利益のほとんどすべてを、借り手が受け取る権利を持っているか」ということです。
借り手が自社の利益のために借りているかどうか、という目的を問うものではありません。
この記述の中に「ほとんどすべて」という表現があります。ただ、これについては、「何%」という具体的な数値は定義されていませんので、個々の契約ごとに検討する必要があります。
店舗や事業所として区画を借り、使用期間を通じて独占的に使用する契約であれば、その使用から生じる経済的利益のほとんどすべてを借り手が享受すると判断されるケースが多いと考えられます(ASBJ[設例3-2]参照)。
その場合は、三つ目のブロックの判定に進みます。
対象資産を運用する権利の内容を確認する
三つ目のブロックは3つの小ブロックに分かれていますが記述は以下の通りです。
- 使用期間全体を通じて特定された資産の使用方法を指図する権利を有しているのは、顧客か、サプライヤーか、それとも、どちらにもないか
- 顧客のみが使用期間全体を通じて資産を稼働する権利を有しているか
- 顧客が使用期間全体を通じた資産の使用方法を事前に決定するように資産を設計しているか
この三つは順に判定していくことになります。
- 対象資産を利用する全期間で資産の使用方法を指図するのが借り手の場合はリース対象となります。そうではなく、利用に関する指図が貸し手の場合はリース対象となりません。また、そのどちらでもない場合は次項目の判定を行います。
- 資産を稼働する権利を借り手のみが有している場合はリース対象となります。そうでない場合は次項目の判定を行います。
- 借り手が資産の使用方法を事前に設計している場合はリース資産と判定します。そうでない場合は、リース資産とはなりません。
このブロックに関連する例として設例では「ネットワーク・サービス」「電力」を取り上げています。なお、不動産賃貸借契約に関する例は記載されていません。
フローチャートの解説とそれに関する設例を紹介しましたが、 各ボックスの説明でもふれましたように、各ブロックでの判定を経由した結果、「リース会計対象」と判定されることがほとんどだと思われます。
なお、ASBJの設例には、不動産賃貸借契約に関係するものとして、[設例3]小売区画(特定された資産)と、[設例8]普通借地契約及び普通借家契約における借手のリース期間があります。
[設例3-2]では、貸し手が区画を変更する権利を持っていても、移転コストを全額負担する必要があり、変更で得られる経済的利益がコストを上回る見込みが低いため、区画は特定された資産にあたり、契約はリースを含むと判断されています。
多店舗展開企業におかれましては、「店舗の不動産賃貸借契約はリースを含む可能性が高い」という前提で、まず全件を洗い出しておくことをおすすめします。
なお、短期リースや少額リースには、使用権資産とリース負債を計上せず、支払ったリース料を費用として処理できる簡便的な取扱いがあります。
ただし、これは「リースに該当しない」という意味ではありません。
リースには該当したうえで、会計処理を簡便にできるという取扱いです。
短期リースは、借手のリース期間が12か月以内で、購入オプションを含まないリースです(適用指針第4項(2)・第20項)。
借手のリース期間には、行使することが合理的に確実な延長オプションの期間も含まれるため(会計基準第31項)、契約書上の期間が12か月以内でも、更新を前提としている契約は短期リースにあたらない場合があります。
少額リースの判定方法は、当社コラム「オンバランス処理とは?新リース会計基準に関する4つの用語解説」で紹介しています。
店舗として長期間使う物件は、これらの簡便的な取扱いにはあてはまりにくいと考えられます。
対象資産を特定するために網羅性を確保する
実は、紹介させていただいた企業会計基準委員会のフローチャートには書かれていない重要なポイントがあります。
フローチャートにしたがって 「その契約がリース会計の対象となるか」を判定するためには、「その契約」と表現された契約が網羅的に把握されていなければなりません。つまり、「資産がリース基準対象になるかどうかの初期判断を行う前に、契約された資産を網羅的に俎上に載せることが必要」なのです。
では、どうやって網羅的に契約資産を洗い出せばいいのでしょうか。洗い出し方法として、以下の3つを紹介します。
組織的に、かつ、網羅的に一元管理されている店舗情報データベースが存在する場合
これが本来の方法であることは言うまでもありませんが、既に店舗情報を一元管理されている場合は、その情報の項目を再度ご確認ください。
契約資産名、契約開始日、契約期間、契約金額、解約条項、延長条項等は全て管理項目として登録されていますでしょうか。
最終的に会計処理につなげなければなりません。
つまり、これらの情報から資産/負債計上を行うことになりますので。再確認は欠かせません。
店舗情報が組織的に一元管理されておらず、データベースが存在しない場合
契約書が紙であれPDFであれ、一括管理されているのであれば、それをもとに、契約内容を調査する必要があります。
ただし、会計処理につなげるために、調査した内容は、やはり、何らかの形でデータ化しておく必要があります。それは、Excelかもしれませんし、何らかのデータベースソフトかもしれませんが、やはり、専用の管理ソフトが望ましいと考えます。
契約書の一括管理を行わず、契約書や店舗情報が店舗や事業所の現場管理となっている場合
賃貸借不動産利用の現場、管理部門に問い合わせることがスタート地点となりますが、やはり、その後は、契約書類の一括管理、契約内容のデータベース化が求められるのではないでしょうか。
そのためにも、専用の管理ソフト利用を検討することが必要になります。
最後に
この記事では「賃貸借物件についてのリース対象の識別方法」についてお伝えしました。
運用されている店舗や事業所の契約がリースを含むかどうかの判断を早期に進めないと、その後に続く、会計プロセスの変更と会計システムの変更を開始することができません。
また、当社コラム 「新リース会計基準の基礎と賃貸借契約に与える影響について」でもお伝えしましたように、 新リース会計基準への対応は1度きりのものではなく、継続しなければいけないものです。
つまり、店舗や事業所の増減、契約の変更に関しても、情報管理が組織的に適切に行われないと会計処理が破綻してしまうことにつながるのです。月次であれ、半期であれ、年次であれ、決算ごとに紙の契約書を洗い出していたのでは、競争力の低下を招きますし、社員の士気が上がることにはなりません。
当社が提供する「Pro-Sign多店舗展開企業向けオリジナル店舗マスター」は店舗情報管理の基礎となるデータベースを構築するツールとして既に多くに企業様にご利用いただいておりますが、新リース会計基準対応というテーマについても契約情報を一元管理する上で威力を発揮します。
是非、ご利用を検討していただき、コンプライアンス向上にお役立てください。
併せて読みたい