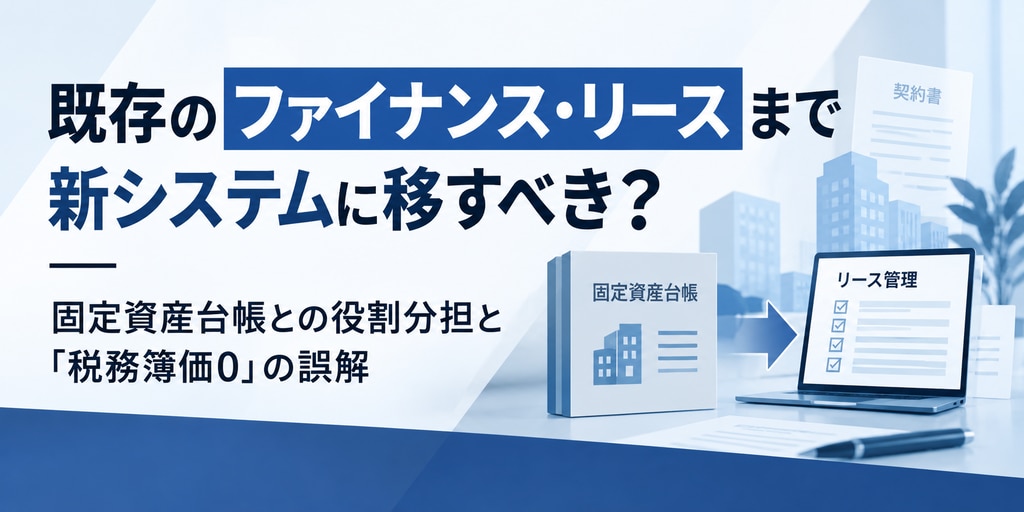
既存のファイナンス・リースまで新システムに移すべき?|固定資産台帳との役割分担と「税務簿価0」の誤解
新リース会計の対応で、すでにオンバランスされているファイナンス・リースまで移し替える必要があるのか。固定資産台帳との役割分担の考え方と、「使用権資産・リース負債の税務簿価は0」という理解が当てはまる範囲を整理します。
記事を見る
新リース会計の対応で、すでにオンバランスされているファイナンス・リースまで移し替える必要があるのか。固定資産台帳との役割分担の考え方と、「使用権資産・リース負債の税務簿価は0」という理解が当てはまる範囲を整理します。
記事を見る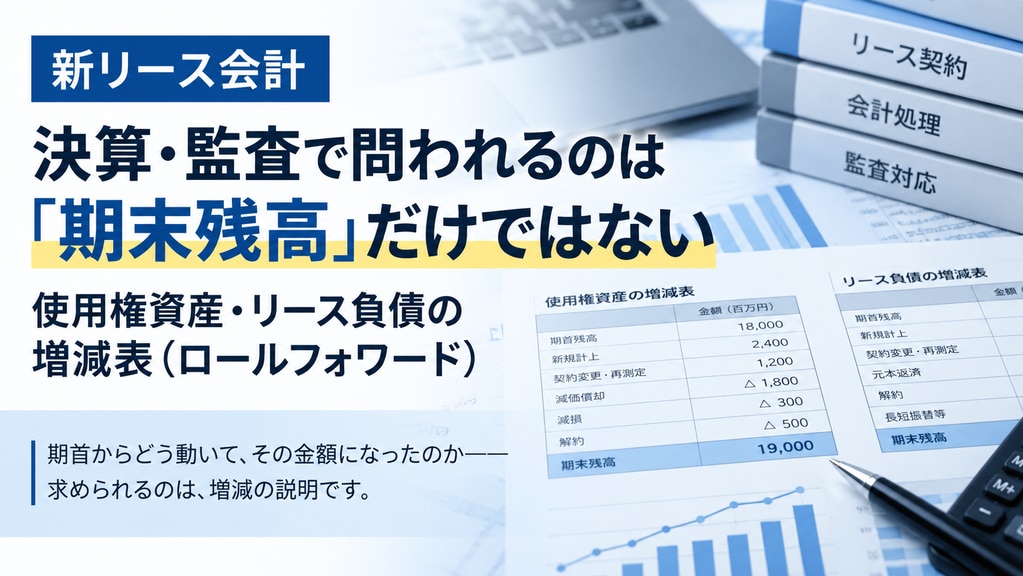
新リース会計の適用後、決算・監査では期末残高だけでなく、期首からどう動いてその金額になったかを説明できることが重要です。使用権資産・リース負債の増減表(ロールフォワード)の作り方と、そのために日々残しておくべき記録を数値例つきで整理します。
記事を見る
新リース会計の適用初年度、使用権資産とリース負債の期首残高はどう作るのか。適用指針118項ただし書き・123項に沿った算定の考え方と、移行仕訳・税効果・利益剰余金までの流れを、数値例つきで整理します。
記事を見る
新リース会計対応は避けて通れませんが、「会計のためだけの作業」で終わらせるのはもったいない。対応の過程で整う全店舗の契約・条件データは、更新管理・賃料最適化・出店判断・内部統制に活きる店舗運営基盤になります。同じ労力を"資産が残る形"に変える考え方を、経営視点で解説します。
記事を見る
新リース会計基準で、出店は使用権資産・リース負債としてB/Sに計上されます。出店可否の判断に「財務インパクト」が加わる一方、「負債が増える=NG」ではありません。採算・B/S影響・契約条件設計の3視点で出店を判断する考え方と、それを稟議段階で持つ方法を解説します。
記事を見る
©️PRORED PARTNERS CO., LTD. 2023