インボイス制度に関係ない業種はある?業種別の影響と2026年10月の改正点
2023年10月に「インボイス制度」が始まってから3年が経ちました。
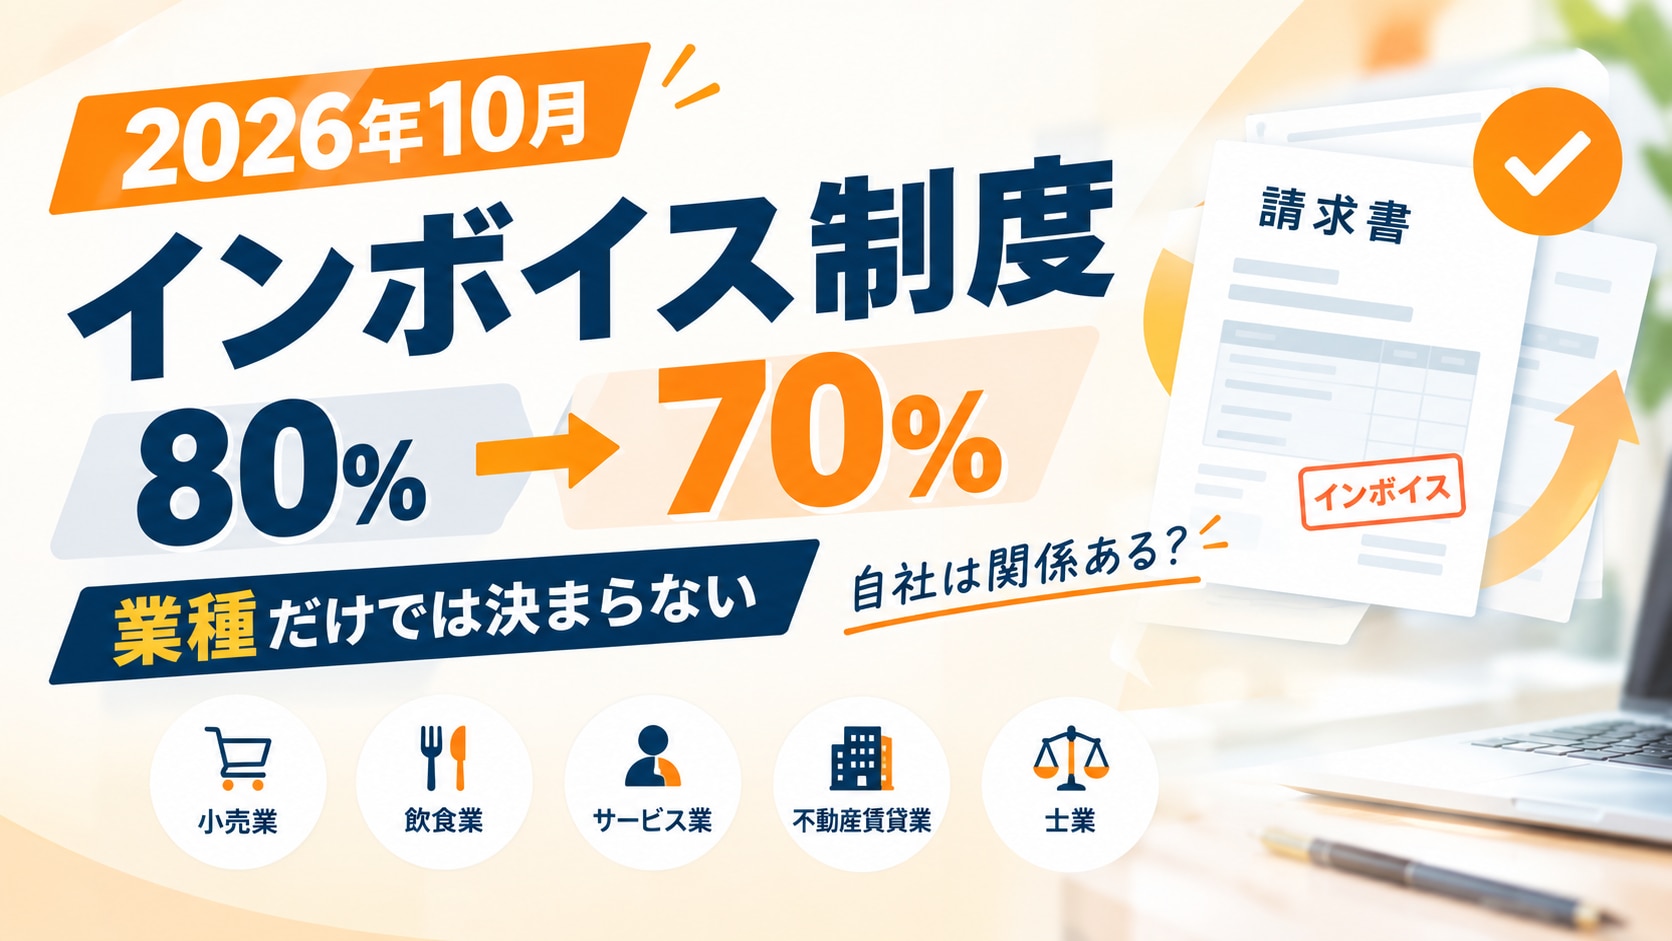
そして2026年10月1日、免税事業者等からの仕入れにかかる経過措置が80%から70%へ切り替わります。
その影響を受けるのは、どういった業種なのでしょうか。
特に、仕入れの多い小売業、飲食業、サービス業は、「自分の業種はインボイス制度と関係あるのか」という悩みがあるかと思います。
そこで今回は、そんな疑問を解消すべく、インボイス制度と各業種との関連性について詳しく解説します。より具体的な内容については、関連記事でも詳しく説明していますので、ぜひチェックしてみてください。
インボイス制度の理解と対策は、事業運営において大切なポイントとなります。この機会にしっかりと理解し、適切な対策を立てていきましょう。
2026年10月1日から変わります 免税事業者等からの仕入れにかかる控除割合が 80% → 70% に 令和8年度税制改正により、経過措置は当初予定されていた「50%への一気の引下げ」から、 70% → 50% → 30%と段階的に縮減するスケジュールへ変更されました(国税庁「7・5・3割控除」)。あわせて、 一の免税事業者等からの課税仕入れについて、その年または事業年度の合計額に設けられる上限が 10億円から1億円(税込)へ引き下げられます(令和8年10月1日以後に開始する課税期間から適用)。 出典:国税庁「インボイス制度の見直し(令和8年度税制改正)」/2026年9月時点 |
期間 | 控除できる割合 |
令和5年10月1日 〜 令和8年9月30日 | 80% |
令和8年10月1日 〜 令和10年9月30日 ←ここが2026年10月 | 70% |
令和10年10月1日 〜 令和12年9月30日 | 50% |
令和12年10月1日 〜 令和13年9月30日 | 30% |
令和13年10月1日 〜 | 控除できません |
制度全体の流れと2026年10月改正の全体像は インボイス制度 完全ガイド【2026年10月改正対応】 で解説しています。 |
無料ダウンロード 2026年10月 インボイス経過措置 対応チェックリスト 貸主の登録状況、登録番号の保管場所、免税貸主への年間支払額、70%移行による影響額。物件ごとに確認すべき項目をチェックリストにしました。 |
「業種」だけでは関係あるかどうかは決まらない
結論から言うと、業種だけを見て「インボイス制度に関係ない」と判断することはできません。
関係の有無を分けるのは業種ではなく、次の2つです。
① 売る側として、取引先からインボイスを求められる立場かどうか
② 買う側として、仕入税額控除を受ける立場かどうか
たとえば学習塾やサロン、美容室のように、お客さまのほとんどが一般消費者という業種では、
①の「インボイスを発行してほしい」と求められる場面は確かに少なくなります。
法人が経費として利用する場合を除けば、交付を求められる頻度は低いでしょう。
ただし、これで「制度の対象外」とは言えません。自社が課税事業者であれば、②の買う側としては制度の中にいます。
テナントの賃料、水道光熱費、材料や備品の仕入れ、外注費。
これらの支払いで仕入税額控除を受けるには、原則として、相手方から受領したインボイス等の保存が必要です。
相手が免税事業者であれば控除は満額ではなくなり、その割合が2026年10月1日に80%から70%へ下がります。
また、簡易課税制度を選択している場合は、仕入税額控除の計算に個々のインボイスを用いないため、買う側としての影響は原則課税の場合とは異なります。
なお、インボイス制度開始時に設けられた2割特例は、令和8年9月30日までの日の属する課税期間で終了します。
令和9年・10年分については、一定の個人事業者を対象とする3割特例が新設されています。
いずれの場合も、売る側として交付を求められる立場であることは変わりません。
まとめると、判断は業種ではなくこう分かれます。
・取引先に事業者が含まれる → 売る側として関係する
・自社が課税事業者で、原則課税で計算している → 買う側として関係する
・自社が簡易課税制度を選択している → 買う側としての影響は原則課税とは異なるが、売る側としては関係する
次の章では、業種ごとにどの論点が出やすいのかを見ていきます。
インボイス制度の影響を受ける業種とは?
インボイス制度の影響を受ける業種には、小売業、飲食業、サービス業、不動産賃貸業、士業などがあります。
これらの業種は、取引相手が事業者である場合や、事業者向けのサービスを提供する場合が多いため、インボイス制度の適用が必要となります。
※併せて読みたい
特に、課税事業者として小売・飲食・サービス業を経営するオーナーは、仕入れ先が免税事業者だった場合、インボイスを受け取れないため仕入税額控除ができません。これに該当するのは、たとえば食材の仕入れ先である農家や卸売業者が免税事業者だった場合です。この場合、仕入税額控除を受けるためには仕入れ先に対してインボイスの発行を求めることが必要となります。
上記の業種でも、取引相手が事業者である場合や、事業者向けのサービスを提供する場合には、インボイス制度の適用が必要となることを理解しておくことが重要です。
このように、インボイス制度の影響を受ける業種は非常に多いと言えます。そのため事業者は、単に制度の影響を受けるだけでなく、適切な対策を講じることが大切です。次の章では、どのような対策が必要となるのかお伝えします。
小売業・飲食業・サービス業者が対策すべきこと
ここまでにお伝えしてきた通り、インボイス制度は小売・飲食・サービス業に影響を与えます。そのため、オーナーはインボイス制度で必要な情報の確認や保存等に対応する必要があります。
具体的には、取引先が課税事業者である場合には、適格請求書または適格簡易請求書の発行を求めることが必要です。また、発行されたインボイスは、税務調査のときにも掲示を求められる可能性が高いため、適切に保存しておくことが求められます。
また、取引先が免税事業者である場合には、仕入税額控除ができないため、その影響を最小限に抑えるための対策が必要です。たとえば、免税事業者からの仕入れを減らし、課税事業者からの仕入れを増やすなどの対策が考えられます。
これらの対策は、事業運営における重要なポイントとなります。
しかし、ただでさえ書類作成の多い事業者が、インボイスでさらに業務が煩雑化すると、人力では書類の整理や管理が難しくなっていきます。そこで次は、この問題を支援するツールについてご紹介します。
業務をサポートする情報一元化ツール
インボイス制度の施行にともない、情報の確認や保存など、さまざまな作業が増加します。そこで、これらの作業を支援するツールの活用が推奨されます。
その一つが、弊社が提供する情報管理システムの「Pro-Sign」です。
Pro-Signは、店舗ごとの情報管理や要対応事項のリマインダー等、スムーズな制度対応を支援するツールです。このツールを活用することで、インボイス制度の対応で増加した管理業務を効率化し、事業運営をスムーズに進めることが可能となります。
さらに詳しい情報や具体的な対策方法については、以下から資料をダウンロードしてご覧ください。
無料ダウンロード 2026年10月 インボイス経過措置 対応チェックリスト 貸主の登録状況、登録番号の保管場所、免税貸主への年間支払額、70%移行による影響額。物件ごとに確認すべき項目をチェックリストにしました。 |