【2027年強制適用へ】新リース会計基準で変わる“契約管理”の現場と、いま選ぶべき選択肢とは?
本コラムでは、Excel管理の限界やSaaS型リース管理システム導入のメリットを具体例を交えて解説。2027年以降を見据えたリース会計のポイントをわかりやすくまとめています。
記事を見る
本コラムでは、Excel管理の限界やSaaS型リース管理システム導入のメリットを具体例を交えて解説。2027年以降を見据えたリース会計のポイントをわかりやすくまとめています。
記事を見る
新リース会計基準では借手のリースが原則オンバランスされますが、税務上はオペレーティング・リースの賃貸借処理が維持されます。令和7年度税制改正後の会計と税務の違い、別表調整、税効果会計、毎年確認すべき税制改正ポイントを解説します。
記事を見る
このコラムでは「新リース会計基準が業務に与える影響」と「影響への対応方法」を組織の役割分担の側面から考察します。 なお、当コラムでは、多店舗展開のように、不動産賃貸借契約を多く利用されているケースを想定しています。
記事を見る
不動産を含むリース資産を利活用していく中では、様々な理由で、計上しているリース負債額の見直しが必要になります。このコラムでは、リース負債額の見直しがリース会計業務やその他の業務に及ぼす影響について解説します。
記事を見る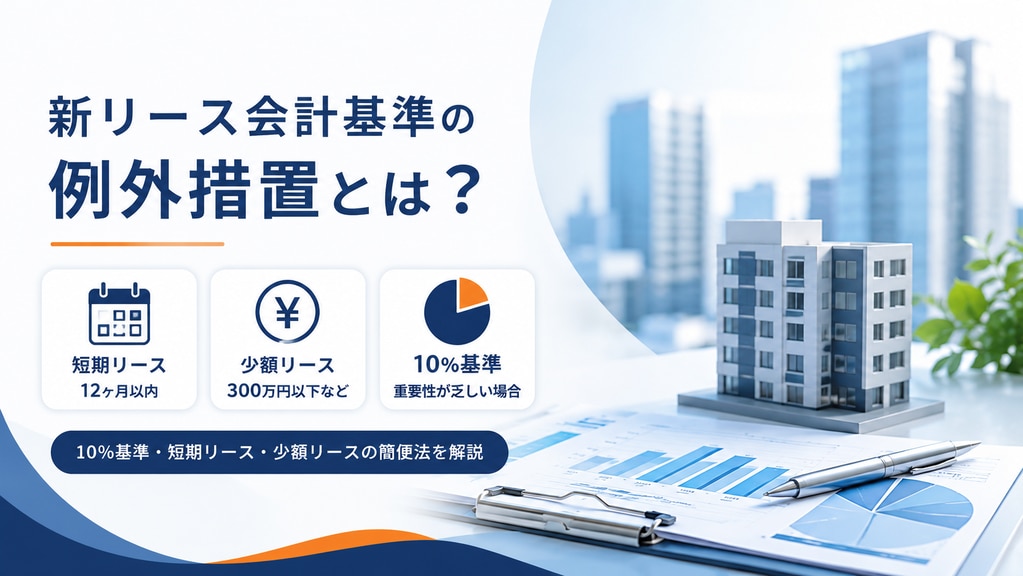
新リース会計基準における例外措置を、使用権資産総額の10%基準、短期リース、少額リースに分けて解説。12か月以内、300万円基準、新品時5千米ドル程度などの最新の閾値と、多店舗展開企業が準備すべき契約情報を整理します。
記事を見る
©️PRORED PARTNERS CO., LTD. 2026